

ColendiBank
tarafından Colendi Bank A.Ş.
3,8
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 3,8
- Fiyat
- Free
- İndir
- 100.00K
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
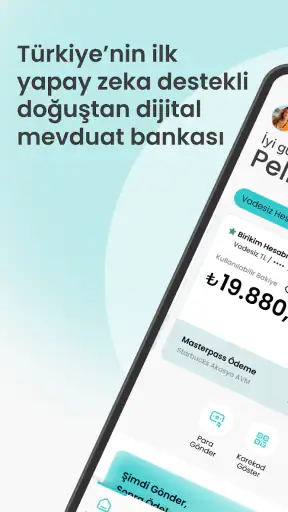
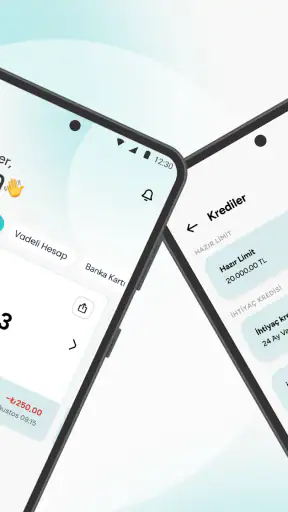
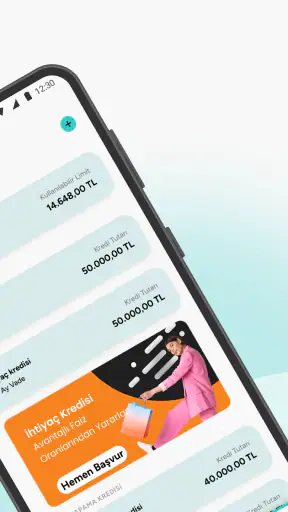
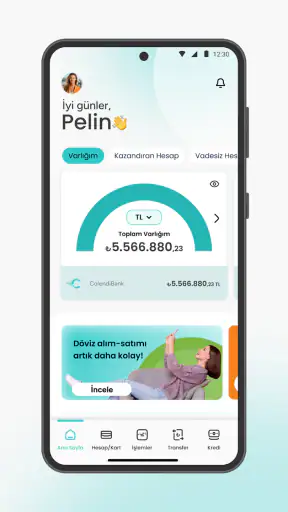
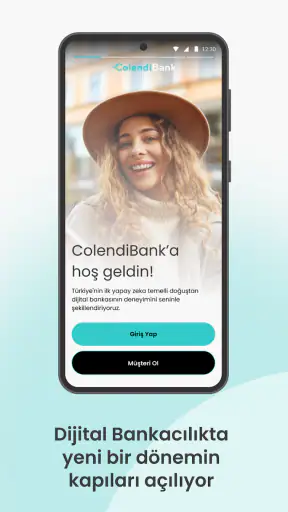
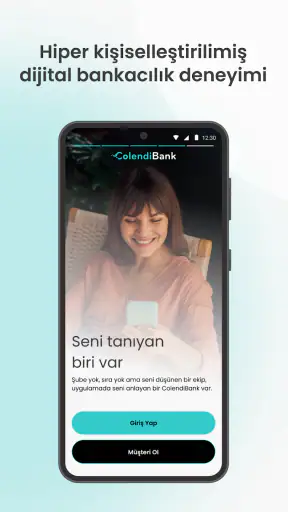
 Analiz eden: Getfullapps
ColendiBank’ı birkaç günlük kullanım mantığıyla değerlendirdiğimde bende kalan ana izlenim şu oldu: Bu, bankacılık işlemlerini daha anlaşılır ve dijital bir akışta toplamak isteyenler için ilgi çekici bir finans uygulaması; ancak yalnızca modern görünen bir arayüz arayan herkes için otomatik olarak en iyi tercih değil. Uygulamanın arkasındaki Colendi Bank A.Ş., ürünü yapay zekâ destekli ve doğuştan dijital bir mevduat bankası yaklaşımıyla konumlandırıyor. Benim açımdan asıl önemli nokta ise bu iddianın günlük para yönetiminde gerçekten zaman kazandırıp kazandırmadığı.
Uygulama ücretsiz indirilebiliyor ve finans kategorisinde yer alıyor. Yaş derecelendirmesi PEGI 3 olduğu için geniş bir kullanıcı kitlesine hitap edecek şekilde sunulmuş. Yine de finans uygulamalarında yaş etiketinden daha önemli olan konu, kişinin kendi para alışkanlıklarına ve bankacılık beklentilerine uygun bir deneyim bulmasıdır. ColendiBank’ı değerlendirirken ben de özellikle bu noktaya odaklandım: Hesap açma, para hareketlerini takip etme ve günlük kararları sadeleştirme konusunda ne kadar pratik?
Bir dijital bankayı seçerken önce neye bakmalı?
Yeni bir banka uygulamasını seçerken ben ilk olarak hangi işi çözmesini istediğimi netleştiririm. Hesabı telefondan yönetmek mi, harcamaları analiz etmek mi, yoksa farklı finansal ihtiyaçları tek yerde toplamak mı? Bunlar birbirine yakın görünse de aynı beklenti değil. ColendiBank’ı değerlendirirken de onu bir bütçe çizelgesinin yerine değil, dijital banka deneyimi arayan biri için olası bir seçenek olarak düşünmek daha yerinde.
İkinci ölçüt, uygulamanın günlük alışkanlıklara ne kadar uyduğudur. Para hareketlerini yalnızca ay sonunda kontrol eden biriyle, alışverişten sonra bakiyesini sık sık gözden geçiren kişinin öncelikleri farklıdır. Benim için iyi bir banka uygulaması, sık yapılan işleri kolay bulunur kılmalı; ama aynı zamanda önemli işlem adımlarında kullanıcıyı düşünmeden onay vermeye itmemeli.
Günlük bankacılıkta sade bir başlangıç sunuyor
İlk güçlü tarafı, bankacılık deneyimini geleneksel şube düzeninden uzaklaştırması. Uygulama, telefon üzerinden ilerleyen bir banka deneyimi fikrini merkeze alıyor. Bu yaklaşım, işlemlerini bilgisayardan ya da şubeden yürütmek istemeyen, hesabını gün içinde hızlıca kontrol eden kişiler için mantıklı. Benim gözümde özellikle hareketleri sık kontrol eden kullanıcılar, uygulamanın dijital yapısından daha fazla fayda görebilir.
Burada yapay zekâ ifadesini yalnızca dikkat çekici bir tanıtım sözü olarak okumamak gerekiyor. Kullanıcı açısından değer, yapay zekânın adından çok, finansal işlemleri daha anlaşılır hâle getirip getirmemesinde ortaya çıkar. Bir bankacılık uygulamasında iyi deneyim; karmaşık menüler arasında kaybolmadan bakiye, işlem geçmişi ve para yönetimiyle ilgili temel adımlara ulaşabilmektir. ColendiBank’ın yaklaşımı bu beklentiye yakın duruyor.
Uygulamanın mağaza sayfasında kısa tanımı doğrudan “ColendiBank” olarak geçiyor. Bu sadelik, bana ürünün kendisini uzun bir sloganla değil, dijital banka kimliğiyle anlatmayı tercih ettiğini düşündürüyor. Fakat kullanıcı olarak ben, bu tür bir uygulamada marka adından çok ilk kullanım akışının açıklığına bakarım. Finans alanında güven, yalnızca sade bir ekranla değil, her adımın ne işe yaradığının açıkça anlaşılmasıyla oluşur.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Günlük bir senaryo düşünelim: Ayın ortasında hesabını kontrol etmek, yakın zamanda yapılan harcamaları gözden geçirmek ve kalan parayı daha dikkatli kullanmak istiyorsun. Böyle bir durumda uygulamayı açıp temel finansal görünümü hızlıca okumak önemli. ColendiBank’ın dijital banka yaklaşımı, bu kontrolü şubeye gitmeden ve masaüstü bankacılık düzenine bağlı kalmadan yapmayı hedefliyor. Benim için bu, uygulamanın en anlamlı kullanım alanlarından biri.
Hangi kullanıcılar daha çok fayda görebilir?
Telefonunu ana bankacılık aracı olarak kullanan kişiler burada en doğal hedef kitleyi oluşturuyor. Özellikle yeni bir hesap deneyimini tamamen mobil ortamda yürütmek isteyenler, geleneksel bankaların yoğun menülerinden yorulanlar ve finans işlemlerini tek bir uygulama üzerinden takip etmeyi sevenler için ColendiBank değerlendirilebilir.
Yeni başlayan kullanıcılar açısından da sade anlatım önemli. Bankacılık terimlerine hâkim olmayan biri için bir uygulamanın başarısı, kaç özelliği olduğunu söylemesinden çok, doğru işlemi bulmayı kolaylaştırmasına bağlıdır. Ben bu nedenle uygulamayı, finans dünyasında çok deneyimli olmayan fakat parasını dijital ortamda yönetmeye hazır kullanıcılar için daha anlamlı buluyorum.
Öte yandan çok sayıda hesabı, yatırım aracını, ayrıntılı raporu veya gelişmiş para planlama özelliğini tek yerde görmek isteyen kullanıcıların beklentisi daha yüksek olabilir. ColendiBank’ın dijital banka kimliği güçlü bir başlangıç sunuyor; fakat banka uygulamalarını yalnızca hesap kontrolü için değil, kapsamlı bir finans merkezi olarak kullanan kişiler karar vermeden önce kendi ihtiyaçlarını dikkatle düşünmeli.
Güçlü tarafı yalnızca mobil olması değil
Benim için uygulamanın güçlü tarafı, mobil bankacılığı sonradan eklenmiş bir kanal gibi değil, ürünün temel çalışma biçimi olarak ele alması. Bu ayrım önemli. Bazı bankacılık uygulamalarında mobil ekran, masaüstü bankacılığın küçültülmüş hâli gibi hissettirebilir. ColendiBank ise doğrudan dijital bir banka olarak tasarlandığı için telefondan işlem yapma alışkanlığına daha yakın bir konumda duruyor.
Bu yaklaşımın pratik bir sonucu var: Kullanıcı, bankacılık işlerini belirli bir yere veya zamana bağlamadan takip etmeye daha yatkın hâle geliyor. İşe giderken, alışverişten sonra ya da ay sonu bütçesini kontrol ederken uygulamaya bakmak daha doğal bir davranışa dönüşüyor. Benim tavsiyem, uygulamayı yalnızca para göndermek gerektiğinde açmak yerine, düzenli bir kontrol alışkanlığının parçası olarak kullanmak.
Buradaki daha az fark edilen avantaj, işlemleri hızlı yapmaktan çok karar verme süresini kısaltabilmesi. Bir hesabın durumunu görmek için gereksiz ekranlar arasında dolaşmak zorunda kalmamak, küçük ama sürekli bir rahatlık sağlar. Bu, özellikle ay içinde çok sayıda küçük harcama yapan ve parasının nereye gittiğini takip etmekte zorlanan kişiler için değerlidir.
Ancak bu faydanın kişiden kişiye değişeceğini de düşünüyorum. Para yönetimini zaten bir tablo, not uygulaması veya başka bir banka uygulamasıyla düzenli biçimde yapan biri için ColendiBank’ın dijital yaklaşımı tek başına yeterli bir neden olmayabilir. Yeni bir bankacılık uygulamasına geçmek, hesap alışkanlıklarını değiştirmek ve güven duygusunu yeniden oluşturmak anlamına gelir.
Güven ve beklenti yönetimi neden önemli?
Bir finans uygulamasını sosyal medya veya alışveriş uygulaması gibi değerlendirmek doğru olmaz. Burada kullanıcı, parasını ve kişisel finans rutinini emanet ettiği bir ürünle karşı karşıya. Bu yüzden benim tavsiyem, uygulamayı yükledikten sonra aceleyle bütün bankacılık alışkanlıklarını değiştirmek yerine, önce ekranların mantığını ve sunulan işlemlerin kendi ihtiyaçlarına uyup uymadığını anlamak.
Colendi Bank A.Ş. tarafından geliştirilen bir uygulama olması, ürünü bağımsız bir bütçe takip aracından ayırıyor. Bu ayrım, banka hesabı deneyimi arayanlar için olumlu olabilir. Buna karşılık yalnızca harcamalarını sınıflandırmak, not almak veya farklı bankalardaki hesaplarını tek bir ekranda izlemek isteyen bir kişi için geleneksel bir bütçe uygulaması daha uygun olabilir.
Ben finans uygulamalarında şu küçük yöntemi yararlı buluyorum: İlk kullanımda yalnızca temel ekranları incelemek, ardından sık yapılacak işlemlerin nerede bulunduğunu not etmek. Bu, uygulamanın gerçekten kolay mı yoksa yalnızca ilk bakışta sade mi olduğunu anlamaya yardımcı olur. ColendiBank gibi dijital banka odaklı bir üründe bu ayrım, uzun süreli memnuniyet açısından önemlidir.
Gün içindeki kısa kontrollerden nasıl verim alınır?
Uygulamayı yalnızca ödeme ya da para transferi gerektiğinde açmak, banka deneyiminin önemli bir kısmını gözden kaçırabilir. Ben olsam günün sonunda kısa bir kontrolü alışkanlık hâline getirir, o günkü hareketleri ve mevcut bakiyeyi birlikte incelerdim. Amaç her harcamayı tek tek yargılamak değil; beklemediğim bir hareket var mı ve harcama düzenim planımla uyumlu mu diye bakmak.
Bu küçük rutin, özellikle düzensiz aralıklarla yapılan harcamalarda işe yarar. Örneğin market alışverişi, ulaşım ve çevrim içi siparişler farklı günlerde hesaba yansıyabilir. Tek bir anlık bakiyeye güvenmek yerine işlem geçmişini de gözden geçirmek, ay sonuna doğru “para nereye gitti?” sorusunu daha yönetilebilir kılar. Bu, uygulamanın kendiliğinden bütçe planı yaptığı anlamına gelmez; kullanıcının düzenli kontrolü kolaylaştıran bir alışkanlık kurmasıdır.
Bir başka pratik nokta, önemli bankacılık adımlarını aceleye getirmemektir. Telefon üzerinden işlem yapmak kolaylaştıkça kullanıcı bazen ekranları hızlıca geçmek isteyebilir. Ben transfer gibi sonuç doğuran bir işlemden önce tutarı ve alıcı bilgisini yeniden kontrol etmeyi tercih ederim. Mobil kullanım rahatlık sağlar, fakat dikkat ihtiyacını ortadan kaldırmaz.
Gerçek kullanımda karşılaşılabilecek sınırlamalar
ColendiBank’ın en belirgin sınırı, dijital banka yaklaşımının herkes için aynı ölçüde ikna edici olmaması. Şubeyle iletişim kurmayı, yüz yüze destek almayı veya yıllardır kullandığı bankanın bütün hizmetlerini tek çatı altında bulmayı tercih eden kişiler için uygulama daha dar bir çözüm gibi kalabilir. Ben bu ürünü, şubeli bankacılığın bütün alışkanlıklarını değiştirecek eksiksiz bir alternatif olarak değil, mobil merkezli bir banka deneyimi olarak görüyorum.
Bir başka olası sürtünme noktası, yapay zekâ destekli yaklaşımın kullanıcı beklentisini yükseltmesi. “Yapay zekâ” ifadesini duyan biri, uygulamanın her finans kararını otomatik olarak analiz etmesini, kişisel öneriler üretmesini veya karmaşık bütçe sorunlarını kendiliğinden çözmesini bekleyebilir. Oysa bir bankacılık uygulamasından alınacak gerçek fayda, sunulan işlevlerin ne kadar açık ve güvenilir çalıştığıyla ilgilidir. Bu nedenle ben, tanıtım dilinden çok günlük kullanımın tutarlılığına bakmanızı öneririm.
Finansal işlemlerde hız da tek başına yeterli değil. Kullanıcı, bir işlemi hızlı yaparken hangi hesabı kullandığını, ne kadar para gönderdiğini ve işlemin hangi aşamada olduğunu net biçimde görebilmeli. Bu tür ayrıntılar küçük görünse de yanlış hesaptan işlem yapma veya beklenmeyen bir hareketi geç fark etme riskini azaltır. ColendiBank’ı kullanacak kişilerin de hız uğruna onay ekranlarını atlamaması gerektiğini düşünüyorum.
Bu noktada uygulamayı kullanmaması gereken grubu da netleştirmek mümkün. Bankacılık ihtiyaçları çok geniş olan, farklı finansal ürünleri ayrıntılı biçimde karşılaştırmak isteyen veya uygulamadan profesyonel düzeyde raporlama bekleyen kişiler için daha kapsamlı bir banka platformu daha iyi olabilir. ColendiBank’ın cazibesi, her şeyi yapma iddiasından çok dijital bankacılığı daha doğrudan bir deneyim hâline getirmesinde.
Alternatiflerle karşılaştırınca hangi noktada ayrışıyor?
Geleneksel banka uygulamaları genellikle geniş hizmet yelpazesine, uzun süredir oluşmuş müşteri alışkanlıklarına ve farklı kanallarla desteklenen bir yapıya sahiptir. Buna karşılık dijital banka uygulamaları, işlemleri mobil ekrana daha hızlı taşımayı ve kullanıcıyı daha az adımla sonuca ulaştırmayı hedefler. ColendiBank’ı bu iki yaklaşım arasında değerlendirirken, onun asıl avantajını kullanım sadeliğinde aramak daha doğru.
Bir bütçe takip uygulamasıyla karşılaştırıldığında ise fark daha nettir. Bütçe uygulaması çoğu zaman harcamaları anlamlandırmaya yardımcı olur; dijital banka ise para yönetiminin kendisine daha yakındır. Eğer amacın yalnızca ay sonunda ne kadar harcadığını görmekse, ayrı bir takip aracı yeterli olabilir. Fakat bankacılık işlemlerini mobil ortamda yürütmek istiyorsan ColendiBank’ın yaklaşımı daha doğrudan bir seçenek sunar.
Benim gözümde karar şu soruya bağlı: Sen yeni bir banka deneyimi mi arıyorsun, yoksa mevcut hesaplarını analiz edecek yardımcı bir araç mı? İlkine yakınsan ColendiBank mantıklı bir aday. İkincisine yakınsan, yalnızca uygulamanın dijital banka olması beklentini karşılamayabilir. Bu ayrımı baştan yapmak, gereksiz hesap taşıma veya uygulama değiştirme zahmetini önler.
Yeni bir bankaya geçmenin görünmeyen maliyeti
Bir uygulamayı telefona yüklemek kolaydır; asıl zahmet, para akışını ve günlük alışkanlıkları değiştirmeye başladığında ortaya çıkar. Düzenli ödemelerin, kullandığın hesaplar ve alışverişte tercih ettiğin ödeme yöntemi bir düzene oturmuşsa, yeni bir banka deneyimini hemen ana hesap hâline getirmek yerine küçük adımlarla değerlendirmek daha mantıklıdır. Böylece uygulamanın sana uyup uymadığını, işleyişini bozacak bir değişiklik yapmadan görebilirsin.
Benim önerim, önce hangi işi yeni uygulamayla yapmak istediğini seçmek. Örneğin yalnızca günlük bakiye kontrolünü ve hareketleri izlemeyi hedefleyebilirsin. Bu kullanım biçimi sana gerçekten kolaylık sağlıyorsa, daha fazla bankacılık alışkanlığını taşımanın anlamı olup olmadığını sonra düşünürsün. Bu yöntem, “yeni” olduğu için bir ürüne gereğinden fazla görev yüklemeyi önler.
Karar verirken sadece uygulama ekranını değil, kendi destek ve hizmet beklentini de hesaba kat. Bir sorun yaşadığında yüz yüze görüşmeyi tercih ediyorsan, mobil odaklı bir bankaya geçiş sana uygun olmayabilir. Tersine, çoğu işini telefondan hallediyor ve şube ziyaretini zaten seyrek yapıyorsan bu değişim daha doğal gelebilir. Buradaki esas ödünleşim, dijital kolaylık ile alışık olduğun hizmet biçimi arasındadır.
Kurulum ve ilk kullanım için pratik yaklaşım
Uygulamayı denemeye karar verenlere ilk önerim, onu hemen ana finans merkezine dönüştürmemeleri. Önce menü düzenini, hesap görünümünü ve temel işlemlerin nerede bulunduğunu incelemek daha sağlıklı. Ardından kendi günlük rutininde en sık yapacağın işlemleri düşün: bakiye kontrolü, hareket inceleme, para transferi veya düzenli takip. Uygulamanın değeri, bu işlemlerde ne kadar az zihinsel yük oluşturduğuyla anlaşılır.
İkinci önerim, bildirim ve güvenlik tercihlerini baştan ciddiye almak. Finans uygulamalarında bildirimleri tamamen kapatmak bazen rahat görünse de hesap hareketlerini zamanında fark etmeyi zorlaştırabilir. Ben, gereksiz uyarıları azaltırken para hareketleriyle ilgili önemli bildirimleri açık tutmayı daha dengeli buluyorum. Bu, uygulamanın sunduğu özelliklerden bağımsız olarak iyi bir kullanım alışkanlığıdır.
Üçüncü olarak, uygulamayı yalnızca kampanya veya anlık ihtiyaç üzerinden değerlendirmemek gerekir. Bir banka uygulamasının gerçek değeri, birkaç hafta sonra hâlâ anlaşılır ve kullanışlı kalıp kalmadığında ortaya çıkar. ColendiBank’ı deneyecek kişi, ilk heyecandan sonra işlemlerini gerçekten daha rahat takip edip etmediğine bakmalı. Eğer uygulama günlük kararlarını kolaylaştırmıyorsa, dijital olması tek başına yeterli değildir.
Kimler için iyi, kimler için daha az uygun?
Benim değerlendirmeme göre ColendiBank; bankacılık işlemlerini telefondan yürütmek isteyen, yeni bir dijital banka deneyimine açık olan ve sade bir finans akışı arayan kullanıcılar için iyi bir seçenek olabilir. Özellikle şubeye gitmeden işlerini halletmeyi tercih eden, hesabını gün içinde kısa kontrollerle izleyen kişiler uygulamanın yaklaşımından memnun kalabilir.
Finans uygulamalarında yeni olan kullanıcılar için de başlangıç noktası olarak düşünülebilir; fakat bu, bütün finans kararlarını uygulamaya bırakmak anlamına gelmemeli. Kullanıcı kendi gelir-gider düzenini bilmeli, işlem onaylarını dikkatle okumalı ve uygulamanın sunduğu deneyimi kişisel bütçe alışkanlıklarıyla birlikte değerlendirmeli.
Buna karşılık şube desteğini vazgeçilmez görenler, çok sayıda gelişmiş finansal hizmeti tek uygulamada arayanlar veya mevcut bankasının bütün ekosisteminden memnun olanlar için geçiş yapmak gereksiz olabilir. Aynı şekilde yalnızca harcama takibi isteyenler de bir bütçe uygulamasında daha uygun araçlar bulabilir. ColendiBank’ın doğru kullanıcı kitlesi, dijital bankacılığı gerçekten günlük alışkanlığına dönüştürmek isteyen kişilerdir.
Son kararım: sade dijital bankacılık isteyenlere temkinli öneri
ColendiBank, mobil merkezli bankacılık fikrini ciddiye alan, ücretsiz sunulan bir finans uygulaması. Mağaza görünümünde ortalama puanı 3,8 ve yaklaşık 1,8 bin değerlendirmesi bulunuyor; ayrıca yüz binden fazla kuruluma ulaşmış durumda. Bu rakamlar uygulamanın dikkat çektiğini gösteriyor, fakat benim kararım yalnızca sayılara değil, hangi kullanıcıya ne sunduğuna dayanıyor.
Güncel sürümü 1.5.0 ve Android tarafında en az 8.0 sürümünü gerektiriyor. Bu teknik gereksinim, çok eski olmayan Android cihazlarda denemeyi kolaylaştırabilir. Yine de uygulamayı seçerken telefon uyumluluğundan önce bankacılık beklentini netleştirmen daha önemli: Hızlı ve mobil bir banka deneyimi mi istiyorsun, yoksa kapsamlı finans yönetimi ve geniş hizmet çeşitliliği mi?
Benim nihai görüşüm olumlu ama ölçülü. ColendiBank’ı, geleneksel bankacılık deneyiminden bunalan ve işlemlerini telefonda daha doğrudan yönetmek isteyen bir arkadaşıma önerirdim. Fakat ona bütün bankacılık ihtiyaçlarını düşünmeden taşımasını söylemezdim. Önce temel kullanımını denemek, günlük rutinde gerçekten zaman kazandırıp kazandırmadığını görmek ve alternatiflerle kendi önceliklerini karşılaştırmak daha doğru.
Sonuç olarak bu uygulamanın en güçlü yanı, dijital banka kimliğini ürünün merkezine koyması. En önemli sınırı ise bu yaklaşımın, kapsamlı bankacılık hizmeti veya yüz yüze destek arayan herkesi tatmin etmeyebilmesi. Benim için ColendiBank, “her kullanıcıya uygun banka” değil; mobil bankacılığı sade, güncel ve günlük hayatın doğal bir parçası olarak kullanmak isteyenler için mantıklı bir aday.
Artıları
- Tamamen dijital başvuru ve hesap açma süreci sunar.
- Fatura ve ödeme işlemlerini uygulama içinden yönetmek kolaydır.
- Kampanya ve finansal fırsatlar düzenli olarak sunulabilir.
- Kullanıcı dostu arayüz, temel bankacılık işlemlerini hızlandırır.
- Finansal işlemlere mobil cihazdan günün her saati erişilebilir.
Eksileri
- Bazı hizmetler için ek doğrulama veya belge talep edilebilir.
- Kampanya ve limit koşulları kullanıcı profiline göre değişebilir.
- Destek yanıt süreleri yoğun dönemlerde uzayabilir.
- Uygulamanın tüm özellikleri her kullanıcıya açık olmayabilir.
- İnternet bağlantısı olmadan bankacılık işlemleri gerçekleştirilemez.
ColendiBank hakkında sıkça sorulan sorular
ColendiBank nedir ve hangi hizmetleri sunar?
ColendiBank, kullanıcıların mobil cihazları üzerinden çeşitli finansal işlemleri yönetmesine yardımcı olan dijital finans uygulamalarından biridir. Uygulama üzerinden hesap bilgilerini görüntüleme, para transferi yapma, ödeme işlemlerini takip etme ve sunulan finansal ürünleri inceleme gibi özellikler bulunabilir. Hizmetlerin kapsamı kullanıcıya, ülkeye ve güncel uygulama sürümüne göre değişebileceği için indirmeden önce resmi açıklamaları kontrol etmeniz önemlidir.
ColendiBank kullanmak güvenli mi ve kişisel bilgiler nasıl korunuyor?
ColendiBank gibi finans uygulamalarında güvenlik, hesap erişimi ve kişisel verilerin korunması büyük önem taşır. Uygulama genellikle giriş doğrulama, şifre, biyometrik erişim veya benzeri güvenlik seçenekleri sunabilir. Ancak kullanıcı olarak güçlü bir şifre belirlemeli, doğrulama kodlarını kimseyle paylaşmamalı ve uygulamayı yalnızca resmi mağazalardan indirmelisiniz. Güncel gizlilik politikası ve izin listesini incelemek de faydalıdır.
ColendiBank hesabı açmak için hangi şartlar ve belgeler gerekiyor?
ColendiBank hesabı oluştururken kimlik doğrulama sürecinden geçmeniz gerekebilir. Bu süreçte ad, soyad, telefon numarası, e-posta adresi ve kimlik bilgileri istenebilir; bazı durumlarda adres veya ek doğrulama belgeleri de talep edilebilir. Başvuru koşulları yaş, ikamet edilen ülke ve sunulan hizmete göre değişebilir. Kayıt sırasında verdiğiniz bilgilerin doğru ve güncel olduğundan emin olmalısınız.
ColendiBank ile para transferi ve ödeme işlemleri yapılabiliyor mu?
Uygulamanın sunduğu özelliklere bağlı olarak ColendiBank üzerinden para gönderme, ödeme yapma, hesap hareketlerini görüntüleme veya belirli finansal işlemleri takip etme seçenekleri bulunabilir. Her işlem için limit, ücret, işlem süresi ve doğrulama şartı uygulanabilir. Transfer yapmadan önce alıcı bilgilerini dikkatle kontrol etmeniz, işlem ücretlerini incelemeniz ve işlemin tamamlandığını uygulama içindeki hareketlerden doğrulamanız gerekir.
ColendiBank ücretli mi, uygulamayı kullanırken hangi masraflar çıkabilir?
ColendiBank uygulamasını indirmek ücretsiz olabilir; ancak bazı bankacılık veya finansal hizmetler işlem ücreti, transfer bedeli, kart ücreti ya da başka masraflar içerebilir. Ücretler kullanılan hizmete, işlem türüne ve güncel kampanyalara göre değişebileceğinden sabit bir ücret bilgisi vermek doğru olmaz. İndirmeden veya işlem yapmadan önce uygulamadaki ücret ve komisyon tablosunu, sözleşmeleri ve güncel koşulları mutlaka inceleyin.

ColendiBank
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan destek@colendibank.com üzerinden iletişime geçin, https://www.colendibank.com adresini ziyaret edin veya https://www.colendibank.com/gizlilik-ve-guvenlik/ sayfasını inceleyin.










